
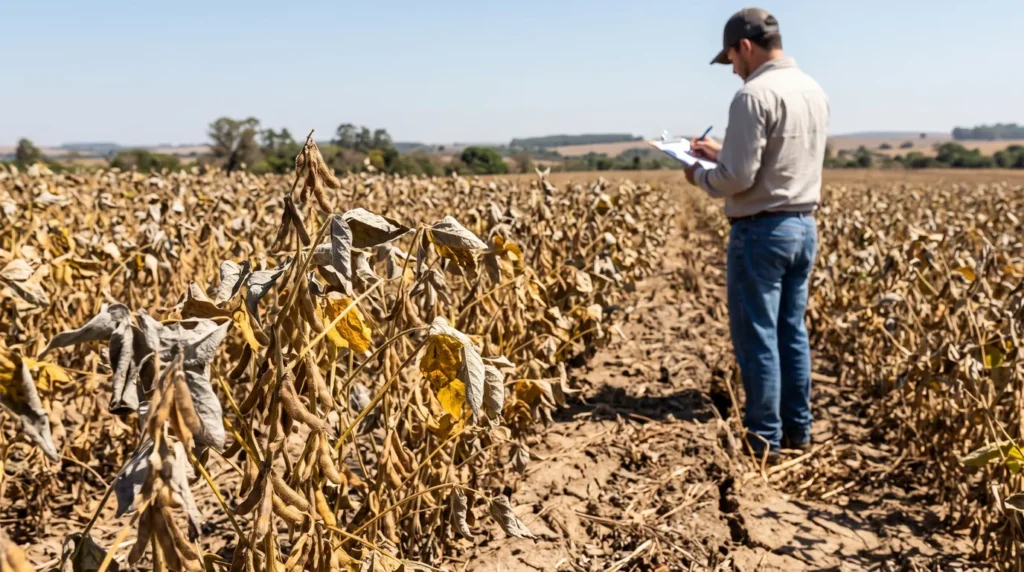
O produtor pagou o adicional do Proagro ou o prêmio do seguro, a safra quebrou, ele comunicou a perda e, meses depois, recebeu a resposta: cobertura negada. Enquanto isso, a parcela do custeio venceu.
A negativa do Proagro ou do seguro rural é uma das situações mais frustrantes do campo, porque o produtor fez exatamente o que deveria fazer para se proteger. A boa notícia é que muitas negativas podem ser revertidas, desde que o produtor aja dentro dos prazos e com os documentos certos.
Proagro e seguro rural não são a mesma coisa
- Proagro, o Programa de Garantia da Atividade Agropecuária, é um programa público regulado pelo Manual de Crédito Rural. Ele exonera o produtor do pagamento do financiamento de custeio, total ou parcialmente, quando há perdas por eventos climáticos, pragas ou doenças sem método de controle. O agente financeiro é quem opera.
- Seguro rural é um contrato com seguradora privada, com apólice própria, muitas vezes com subvenção do governo ao prêmio.
As regras de comunicação, perícia e recurso são diferentes em cada caso.
O que mudou no Proagro em 2026
Em junho de 2026, o CMN publicou a Resolução 5.315, que ajustou as alíquotas do adicional do Proagro e as regras de comprovação de perdas. Na prática, a documentação da perda passou a ser ainda mais importante para o reconhecimento da cobertura.
Os motivos mais comuns de negativa
- Comunicação de perda fora do prazo. O produtor precisa comunicar a ocorrência ao agente assim que ela acontece, e antes da colheita, para permitir a perícia.
- Colheita antes da vistoria. Colher sem autorização, antes da comprovação, pode inviabilizar a cobertura.
- Desrespeito ao zoneamento agrícola ou à janela de plantio recomendada.
- Uso de cultivar não indicada para a região.
- Falta de comprovação de insumos e tratos culturais, como notas de compra de sementes, fertilizantes e defensivos.
- Divergência entre o laudo e a produtividade declarada.
- Evento não coberto, segundo a interpretação do perito ou da seguradora.
Como contestar a negativa do Proagro
- Peça a decisão por escrito, com os fundamentos e a cópia do laudo de comprovação de perdas.
- Confira o prazo de recurso. O Proagro tem instância própria de recurso, a Comissão Especial de Recursos, e os prazos são curtos.
- Rebata cada fundamento com documento: notas de insumos, registros de plantio, dados climáticos oficiais, laudo técnico independente, fotos datadas.
- Se o recurso administrativo não resolver, a discussão pode ir ao Judiciário.
Como contestar a negativa do seguro rural
- Peça a negativa formal, com a cláusula da apólice usada para recusar.
- Leia a apólice inteira, inclusive as condições gerais. Cláusulas restritivas precisam estar claras e destacadas.
- Registre reclamação na ouvidoria da seguradora e na SUSEP.
- Avalie a ação judicial. Em muitos casos, a relação com a seguradora é analisada também sob a ótica do Código de Defesa do Consumidor, e cláusulas abusivas ou mal informadas podem ser afastadas.
Negativa de cobertura e a dívida no banco
Enquanto a discussão com o Proagro ou a seguradora não termina, a parcela do financiamento continua correndo. Por isso, o produtor deve tratar as duas frentes ao mesmo tempo:
- contestar a negativa da cobertura;
- pedir a prorrogação da dívida ao banco, com base na frustração de safra, que é causa prevista no Manual de Crédito Rural.
A mesma documentação serve para os dois pedidos. Veja como montá-la no texto sobre frustração de safra e como fazer o pedido em como solicitar o alongamento de uma dívida rural.
Documentos para guardar desde o plantio
- Notas fiscais de sementes, fertilizantes e defensivos.
- Receituário agronômico e registros de aplicação.
- Orçamento ou projeto técnico do financiamento.
- Datas de plantio e comprovação da janela do zoneamento.
- Fotos datadas da lavoura em cada fase.
- Dados de chuva e temperatura da região.
- Comunicação de perda com protocolo.
Se o seu Proagro ou o seu seguro rural foi negado, fale comigo pelo WhatsApp (67) 93618-0259 ou pelo link wa.me/5567936180259.
Perguntas frequentes
Qual a diferença entre Proagro e seguro rural?
O Proagro é um programa público operado pelo agente financeiro, que exonera o produtor do pagamento do custeio em caso de perdas cobertas. O seguro rural é um contrato privado com seguradora.
Por que o Proagro é negado com frequência?
Os motivos mais comuns são comunicação de perda fora do prazo, colheita antes da vistoria, desrespeito ao zoneamento e falta de comprovação dos insumos aplicados.
Dá para recorrer da negativa do Proagro?
Sim. Há recurso administrativo à Comissão Especial de Recursos do Proagro, com prazos curtos, e depois a possibilidade de discussão judicial.
Enquanto discuto o Proagro, preciso pagar o banco?
A parcela continua vencendo. O ideal é pedir a prorrogação da dívida ao banco com base na frustração de safra, ao mesmo tempo em que contesta a negativa.
O seguro rural está sujeito ao Código de Defesa do Consumidor?
Em muitos casos, a Justiça aplica o Código de Defesa do Consumidor à relação entre o produtor e a seguradora, o que ajuda a afastar cláusulas abusivas ou mal informadas.