
Foi publicada hoje, 15 de julho de 2026, a Medida Provisória 1.376, que cria uma nova linha de crédito rural para quitar ou amortizar dívidas de produtores que tiveram perdas de safra nos últimos anos. É a resposta do governo ao endividamento acumulado no campo desde 2019, com secas, enchentes, geadas e queda de preços.
Recebi muitas mensagens perguntando se a MP "perdoa" dívidas. Não perdoa. Ela permite trocar dívidas antigas por uma nova operação, com prazo maior e juros definidos. Para muitos produtores, isso pode fazer a diferença. Para outros, o alongamento tradicional continua sendo o melhor caminho. Explico abaixo.
O que a MP 1.376 faz
A medida autoriza as instituições financeiras a contratar linhas de crédito rural de longo prazo para a composição de dívidas, ou seja, para liquidar ou amortizar operações rurais antigas. Na prática, o produtor contrata um empréstimo novo e usa os recursos para quitar as dívidas que se enquadram.
Quem pode usar
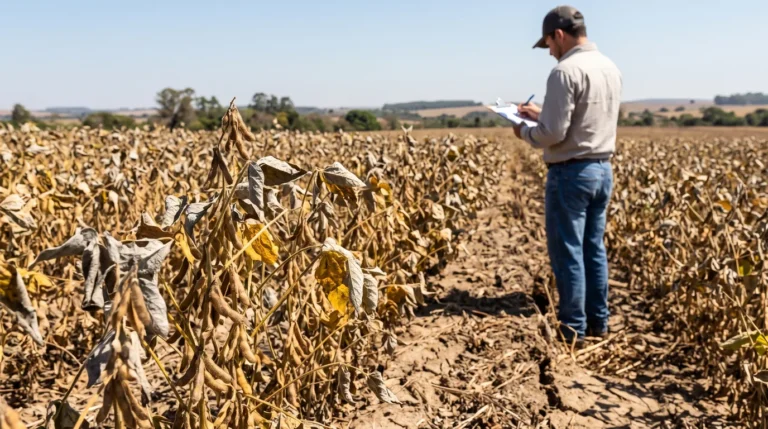
O público principal é o produtor rural, de qualquer porte, e as cooperativas de produção que tiveram perdas em duas ou mais safras entre 2019 e 2025, com redução mínima de 30% da renda bruta agropecuária esperada, comprovada por laudo.
As perdas precisam decorrer de eventos climáticos extremos ou da queda dos preços de comercialização dos produtos financiados.
Juros e prazos
A MP prevê juros de 5% a 12% ao ano, conforme o enquadramento do produtor (Pronaf, Pronamp ou demais) e a gravidade das perdas. Os limites, as faixas, a carência e os prazos de reembolso ficaram a cargo do Conselho Monetário Nacional, que depois fixou até oito anos na regra geral e até dez anos para as perdas mais severas.
Prazo para contratar
O prazo para contratar as novas linhas é de 120 dias a partir da publicação, até 12 de novembro de 2026. Como a análise envolve laudo e documentação, deixar para o fim do prazo é arriscado.
Laudo e responsabilidade
A comprovação das perdas é feita por laudo de profissional habilitado. A MP prevê punições para quem usar documentos ou laudos falsos, com restituição dos benefícios e impedimento de acessar crédito rural por até cinco anos. O laudo precisa ser sério e bem fundamentado.
MP 1.376 ou alongamento pelo MCR?
São caminhos diferentes, e a escolha depende do caso:
- Composição pela MP 1.376: é contrato novo, com juros definidos na regra da linha, pagamento de juros durante a carência conforme a regulamentação e possível exigência de garantias. Serve bem para quem tem várias dívidas de fontes diferentes e precisa consolidar.
- Alongamento pelo Manual de Crédito Rural: prorroga a operação existente, mantendo os encargos originais. É direito do produtor quando presentes os requisitos, segundo a Súmula 298 do STJ.
Em alguns casos, o alongamento judicial já garantiu prazos e condições melhores do que os da MP. Em outros, a consolidação pela nova linha é a única forma de reunir dívidas que o alongamento não alcança. Antes de assinar, vale comparar as duas opções com números. O passo a passo do pedido está em como solicitar o alongamento de uma dívida rural.
Cuidados antes de aderir
- Calcule o custo total da nova operação, incluindo juros na carência.
- Veja quais garantias o banco vai exigir e se elas já estão comprometidas.
- Confirme quais dívidas entram e quais ficam de fora.
- Não assine aditivos de confissão de dívida sem entender o alcance.
- Guarde cópia do laudo e de todos os documentos entregues ao banco.
Atualizações sobre a MP 1.376
- 23 de julho de 2026: o CMN regulamentou a MP pela Resolução 5.330, com faixas, limites e juros por enquadramento. Detalhei as regras no texto sobre a Resolução CMN 5.330.
- 24 de agosto de 2026: a Resolução CMN 5.334 ampliou a possibilidade de os bancos usarem recursos obrigatórios nessas operações. Veja o texto sobre a Resolução CMN 5.334.
- Setembro de 2026: o Congresso prorrogou a vigência da MP por mais 60 dias, até 11 de novembro.
- 11 de novembro de 2026: o Senado aprovou o projeto de lei de conversão, com mudanças importantes para o produtor de Mato Grosso do Sul. Leia sobre a renegociação de dívidas rurais aprovada pelo Congresso.
Se você teve perdas de safra e quer saber qual caminho é melhor para a sua dívida, fale comigo pelo WhatsApp (67) 93618-0259 ou pelo link wa.me/5567936180259.
Perguntas frequentes
A MP 1.376 perdoa dívidas rurais?
Não. Ela cria linhas de crédito para quitar ou amortizar dívidas antigas. O produtor troca a dívida antiga por uma operação nova, com prazo maior e juros definidos.
Quem pode aderir à MP 1.376?
Produtores e cooperativas que tiveram perdas em duas ou mais safras entre 2019 e 2025, com queda mínima de 30% da renda bruta agropecuária esperada, comprovada por laudo.
Qual o prazo para contratar a renegociação da MP 1.376?
A MP fixou 120 dias da publicação, até 12 de novembro de 2026. O texto aprovado pelo Congresso em novembro prevê novo prazo após a regulamentação, ainda dependente de sanção.
Quais os juros da renegociação?
Entre 5% e 12% ao ano, conforme o enquadramento do produtor e a gravidade das perdas.
É melhor aderir à MP ou pedir alongamento?
Depende do caso. O alongamento mantém os encargos originais e é direito do produtor quando presentes os requisitos. A MP consolida dívidas num contrato novo. A comparação precisa ser feita com números.