
O Conselho Monetário Nacional aprovou ontem, 23 de julho de 2026, a Resolução 5.330, que regulamenta a MP 1.376/2026. Com ela, os bancos e as cooperativas de crédito passam a ter as regras para efetivamente contratar a linha de composição de dívidas rurais.
Neste texto organizo as faixas, os limites e os juros de forma prática, para o produtor saber em que situação se encaixa antes de ir ao banco.
Quem pode usar a linha
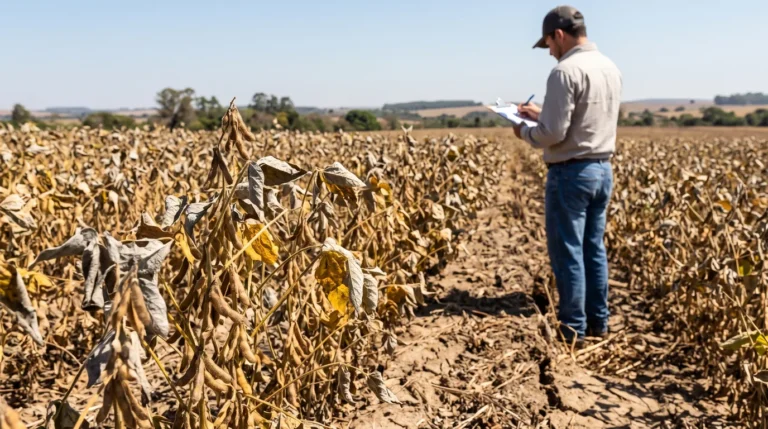
Produtores rurais de todos os portes e cooperativas de produção agropecuária que tiveram, entre 2019 e 2025, perdas em duas ou mais safras com redução mínima de 30% da renda bruta agropecuária esperada.
A perda precisa ter sido causada por eventos climáticos extremos, como seca, estiagem, enxurrada, alagamento, granizo, chuva intensa, geada, vendaval ou onda de frio, ou pela redução dos preços de comercialização dos produtos financiados.
Regime geral: perdas de 30% em duas ou mais safras
- Pronaf: limite de até R$ 400 mil, juros de 6% ao ano, prazo de até 8 anos.
- Pronamp: limite de até R$ 2 milhões, juros de 9% ao ano, prazo de até 8 anos.
- Demais produtores: limite de até R$ 4 milhões, juros de 12% ao ano, prazo de até 8 anos.
- Cooperativas de produção: limite de até R$ 50 milhões por cooperativa.
Regime excepcional: perdas mais severas
Para quem comprovar perdas em três ou mais safras, com redução mínima de 40% da renda bruta esperada e causadas exclusivamente por eventos climáticos extremos, as condições melhoram:
- Pronaf: até R$ 500 mil, juros de 5% ao ano.
- Pronamp: até R$ 2,5 milhões, juros de 8% ao ano.
- Demais produtores: até R$ 8 milhões, juros de 11% ao ano.
- Prazo: até 10 anos.
Carência e juros durante a carência
Nos dois regimes, a primeira parcela de amortização do principal vence dois anos após a contratação. Atenção: os juros são pagos durante a carência. Ou seja, nos dois primeiros anos o produtor não amortiza o principal, mas paga juros.
Esse ponto pesa no fluxo de caixa. Num caso hipotético de dívida de R$ 1 milhão a 9% ao ano, só os juros da carência somam cerca de R$ 90 mil por ano. Faça essa conta antes de aderir.
O laudo
A comprovação das perdas é feita por laudo elaborado por profissional legalmente habilitado, demonstrando a ocorrência das perdas e a relação delas com as dívidas que serão incluídas na composição. Laudo genérico ou sem dados de produção esperada e obtida tende a ser recusado. Laudo falso gera perda imediata do benefício e sanções.
Se você já tem laudo de frustração de safra para um pedido de alongamento, ele pode ser aproveitado como base, desde que atenda aos requisitos da nova linha. Veja como esse documento funciona no texto sobre frustração de safra.
Outros pontos importantes
- Prazo para contratar: até 12 de novembro de 2026.
- Crédito novo continua liberado: a contratação da linha de composição não impede novas operações de crédito rural.
- Risco do banco: a operação é contratada com risco da instituição financeira, que analisa o pedido e as garantias. Não existe adesão automática.
- Limite cumulativo: o limite vale por mutuário, somando operações em uma ou mais instituições.
Composição ou alongamento?
A composição da Resolução 5.330 é um contrato novo, com juros na carência e garantias analisadas pelo banco. O alongamento pelo Manual de Crédito Rural prorroga a operação existente, mantendo os encargos originais, e é direito do produtor quando presentes os requisitos, segundo a Súmula 298 do STJ.
Para muitos produtores, o alongamento ainda é mais vantajoso. Para outros, a composição é a única forma de reunir dívidas diferentes. Antes de assinar, compare. Veja como solicitar o alongamento de uma dívida rural.
Atualização (novembro de 2026): o Congresso aprovou mudanças na MP 1.376, incluindo percentuais de perda menores para produtores do Centro-Oeste. Veja a renegociação de dívidas rurais aprovada pelo Congresso.
Se você quer saber em qual faixa se enquadra e se a composição vale a pena no seu caso, fale comigo pelo WhatsApp (67) 93618-0259 ou pelo link wa.me/5567936180259.
Perguntas frequentes
Quais os juros da renegociação pela Resolução CMN 5.330?
No regime geral, 6% para o Pronaf, 9% para o Pronamp e 12% para os demais produtores. No regime de perdas severas, 5%, 8% e 11%, respectivamente.
Qual o limite de crédito para os demais produtores?
R$ 4 milhões no regime geral e R$ 8 milhões no regime de perdas severas por eventos climáticos.
Pago juros durante a carência?
Sim. A resolução prevê pagamento de juros na carência, com a primeira parcela do principal dois anos após a contratação.
Quem faz o laudo de perdas?
Um profissional legalmente habilitado, que deve demonstrar as perdas e a relação delas com as dívidas incluídas na composição.
Aderir à composição impede pegar crédito novo?
Não. A resolução estabelece que a contratação da linha de composição não impede novas operações de crédito rural.